
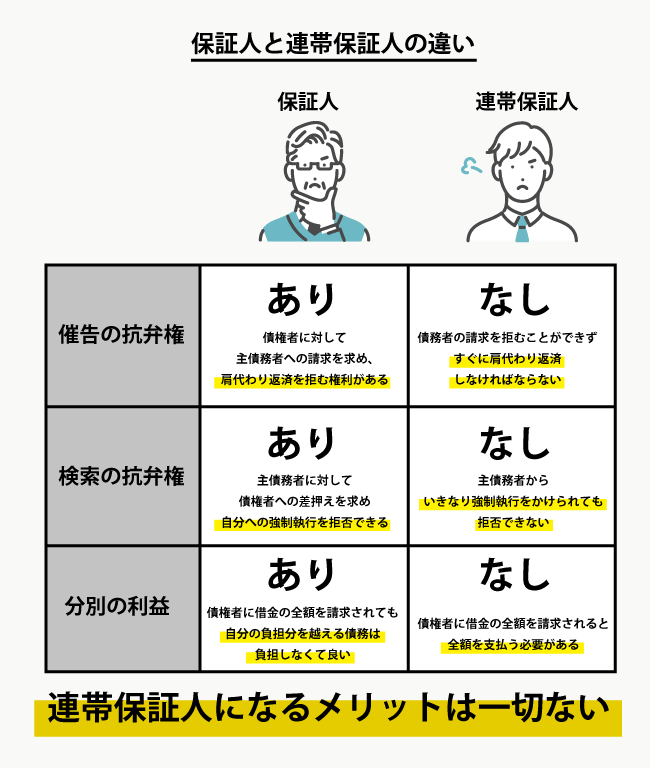
「名前貸すだけ」の罠!保証人と連帯保証人の決定的な違いと破滅リスク
保証人が背負う責任範囲は、対象となる契約の種類によって多岐にわたります。借金の保証人における責任範囲には、元本だけでなく利息、遅延損害金、さらには違約金まで含まれます。アパートやマンションの賃貸契約における連帯保証人の場合、未払い家賃の肩代わりにとどまらず、退去時の原状回復費用や部屋で事故・火災が発生した際の損害賠償金まで無限に膨らむリスクを抱えていました。
ここで混同されやすいのが「連帯債務者」との違いです。
住宅ローンなどで頻繁に利用される連帯債務者は、契約当初から主債務者と対等な立場で借金を背負う当事者(共同借受人)です。連帯債務者自身も住宅ローン控除の適用を受けられるなど主体的な利益を享受できる側面があります。一方、連帯保証人はあくまで「他人の借金を担保する立場」でありながら、連帯債務者と同レベルの重い返済責任のみを一方的に負わされるという、著しく不利な契約形態といえます。



