
「名前貸すだけ」の罠!保証人と連帯保証人の決定的な違いと破滅リスク
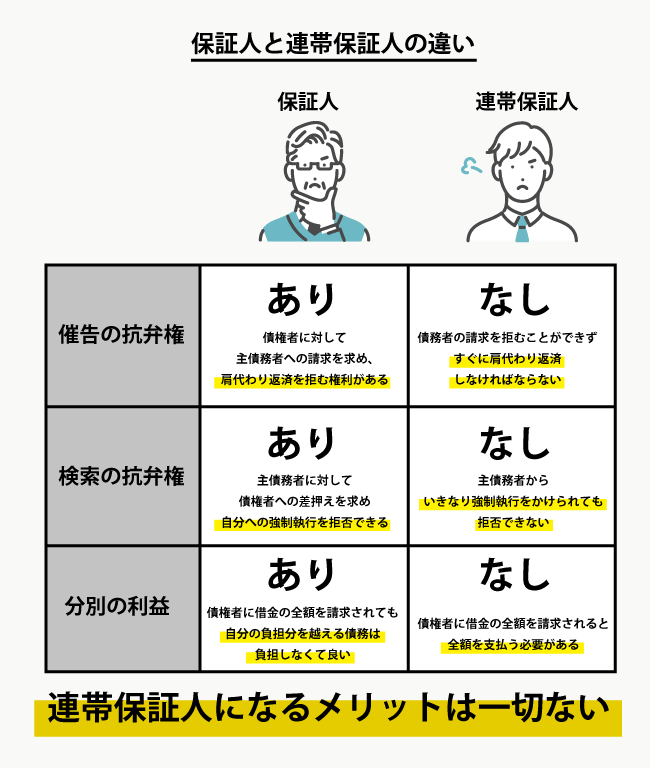
法律上の「保証人(単純保証人)」と「連帯保証人」を分ける境界線は、債権者(銀行や大家など)から請求を受けた際に行使できる3つの法的主張(権利)の有無に集約されます。保証人と連帯保証人の違いをわかりやすく整理すると、法律で守られている防壁の数が根本から異なります。
通常の保証人には、自分を守るための強力な盾が3つ用意されています。
① 催告の抗弁権(さいこくのこうべんけん)
債権者が主債務者を差し置いていきなり保証人に請求してきた場合、「まずは借りた本人(主債務者)に請求してください」と支払いを拒否できる権利です。通常の保証人はこれを行使できますが、連帯保証人には催告の抗弁権が一切ありません。主債務者が普通に暮らしていても、債権者が連帯保証人へいきなり請求した場合、法律上拒否できない構造になっています。
② 検索の抗弁権(けんさくのこうべんけん)
主債務者に返済能力や差し押さえ可能な財産(預貯金や不動産など)がある場合、「本人の財産から先に差し押さえて回収してください」と主張できる権利です。通常の保証人であれば執行を待たせることができますが、連帯保証人には検索の抗弁権も認められていません。本人が隠し財産を持っていようと、連帯保証人自身の預金口座や給与が先に差し押さえられる危険を孕んでいます。
③ 分別の利益(ぶんべつのりえき)
保証人が複数人いる場合、債務総額を保証人の頭数で等分した額だけを負担すればよいという権利です。例えば借金が600万円で保証人が3人いれば、通常の保証人は200万円ずつしか責任を負いません。しかし、連帯保証人に分別の利益は存在しません。何人連帯保証人がいようと、債権者から「全額の600万円を今すぐ支払え」と求められれば、全額を支払う義務が発生します。



